گروه اندیشه: تنظیم، اصلاح و ویرایش: فروزان آصف نخعی: متیو کارنیچنیگ (Matthew Karnitschnig) از نویسندگان و تحلیلگران ارشد نشریه پولیتیکو در ۱۸ اکتبر ۲۰۲۶ در سایت Karnitschnig on Substack (کارتسنیگ در ساباستَک) به ناآرامیها و آتشسوزیهای اخیر در شهرهای فرانسه پرداخته و آن را نمادی از بحران عمیقتر در ساختار مالیه عمومی و چشمانداز اقتصادی این کشور ارزیابی میکند. تحلیلی تازه نشان میدهد در شرایطی که بدهی عمومی پاریس به ۳٫۶ تریلیون یورو (حدود ۱۲۰ درصد تولید ناخالص داخلی) رسیده و کسر بودجه سالانه از ۵٫۴ درصد فراتر رفته است، بازارهای اوراق قرضه با افزایش بازدهی و مطالبه سود بالاتر نسبت به کشورهایی مانند یونان، اعتماد خود را به ثبات مالی فرانسه از دست دادهاند. ریشه این افول اقتصادی در افت پویایی فناورانه، سهم بالای ۵۷ درصدی هزینههای دولتی از تولید ناخالص داخلی و جا ماندن رقابتی در عرصههای نوینی چون هوش مصنوعی نهفته است. در حالی که افکار عمومی و معترضان خواستار افزایش هزینهکردهای رفاهی هستند و پیشنهادهایی نظیر لغو بدهیها توسط جناحهای سیاسی مطرح میشود، واقعیتهای ریاضیِ بودجه، هر دولتی—از جمله راستگرایان یا چپگرایان احتمالی در آینده—را مجبور به انضباط مالی و اصلاحات دردناک در بازار کار و نظام مالیاتی خواهد کرد. تداوم مقاومت اجتماعی در برابر اصلاحات ساختاری، نه تنها ریسکهای سرمایهگذاری را افزایش داده، بلکه به دلیل وزن بالای اقتصاد فرانسه، میتواند ثبات مالی و سیاسی کل حوزه یورو و اتحادیه اروپا را با چالشهای بنیادی روبهرو سازد.
****
واکنشها به آشوبهای فرانسه طبق یک الگوی آشنا پیش رفته است: ابتدا شوک و باورنکردنی بودن، و سپس بیتوجهی و حتی انکار. تا امروز صبح، شبکههای اجتماعی پر شده بود از اظهارات پاریسیهایی که اصرار داشتند این ناآرامیها «هیاهو برای هیچ» است. بله، صحنههای دیشب از شهرداری تاریخی لیموژ (Limoges)—جایی که آتشسوزی بزرگی ساختمان را در بر گرفت و به فروپاشی برج ساعتِ آذینبندیشدهاش در میان تشویق تماشاگران انجامید—دراماتیک بود؛ اما به ما میگویند اینها فقط تصویری زودگذر است.
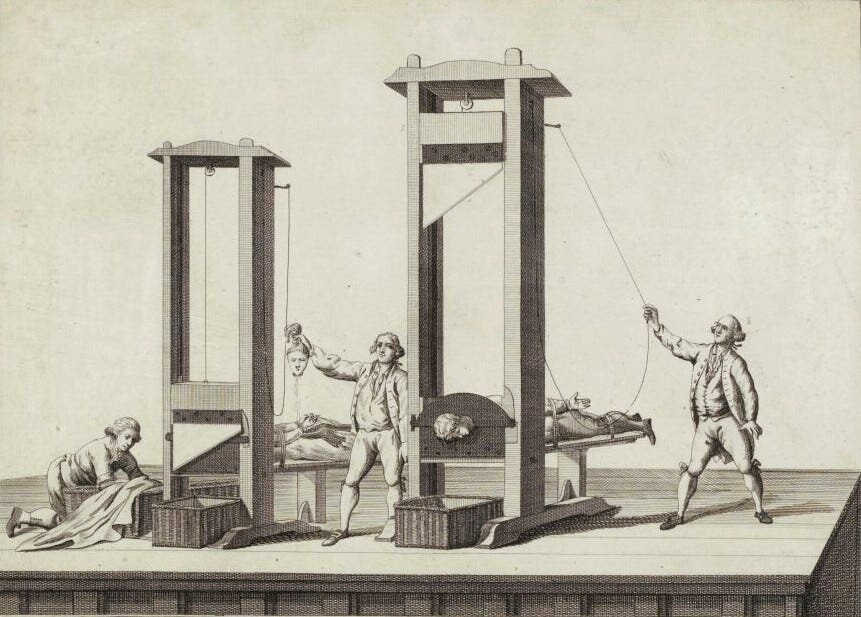
واکنش به یورش به زندان باستیل در سال ۱۷۸۹ نیز بدون شک تا حد زیادی همینگونه بود؛ دستکم تا زمانی که انقلابیون شروع به گردن زدن کردند. اگرچه بعید است گیوتین به این زودیها دوباره بازگردد، اما پیامدهای بلندمدت آنچه در سراسر فرانسه در حال رخ دادن است، چه برای خود این کشور و چه برای اروپا، نباید دستکم گرفته شود. جرقه اولیه اعتراضات هرچه باشد—خواه نارضایتی دانشجویی یا سرخوردگی گستردهتر از هزینههای زندگی—آنچه واقعاً در خطر قرار دارد، آینده اقتصادی فرانسه است.
زمان پرداخت صورتحساب فرارسیده است
مالیه عمومی فرانسه در وضعیتی آشفته قرار دارد. بدهی این کشور اکنون به ۳٫۶ تریلیون یورو رسیده است که معادل تقریباً ۱۲۰ درصد از تولید ناخالص داخلی (GDP) است؛ یعنی دو برابر حد مجاز تعیینشده در قوانین مالی حوزه یورو. انتظار میرود کسر بودجه این کشور در سال جاری به ۵٫۴ درصد از تولید ناخالص داخلی برسد که نزدیک به دو برابر سقف مجاز است.
بازارهای اوراق قرضه این مسئله را درک کردهاند. بازده اوراق قرضه شاخص دولتی فرانسه به سطوحی افزایش یافته که از زمان بحران مالی ۲۰۰۸ دیده نشده بود و تأمین مالی بار بدهی سنگین پاریس را روزبهروز گرانتر میکند.
چشمانداز اقتصادی بعید است بدون احیای رشد اقتصادی بهبود یابد. نوآوری میتوانست بخشی از آن محرکی را فراهم کند که فرانسه بهشدت به آن نیاز دارد. متأسفانه، نشانههای کمی از آن پویایی فناورانهای که روزگاری این کشور را متمایز میساخت، دیده میشود. مد والا (Haute couture) و کیفهای بیرکین (Birkin) به تنهایی کارساز نخواهند بود.
میمِ (meme) این هفته، مسئله را کاملاً دقیق نشان داد: تصویری دونیمشده که «خودروی پرنده» مدرن تسلا را در کنار بازسازی برقی و حلبینمای خودروی نمادین ژیان (deux chevaux) سیتروئن قرار میداد.
اگر اینقدر غمانگیز نبود، میتوانست خندهدار باشد.
زمان زیادی از روزگاری که فرانسه قدرت نوآوری بود نمیگذرد. در دهههای ۱۹۷۰ و ۱۹۸۰، این کشور با دستاوردهای فناورانه تعیینکننده دوران همارز بود؛ از قطارهای تندرو (TGV) و هواپیمای کنکورد گرفته تا برنامه هستهای جاهطلبانه و کارتهای هوشمندِ امروزی.
آن روزها خاطرهای دور به نظر میرسند.
تصور کنید مدیر ارشد یک شرکت بینالمللی هستید که به دنبال گسترش فعالیتها در اروپا است. پس از مشاهده صحنههای روزهای اخیر، آیا جرأت میکنید در هیئتمدیره خود از سرمایهگذاری در فرانسه دفاع کنید؟ قطعاً خیر.
ناآرامیهای اجتماعی تنها نشانه مشکلاتی بس عمیقتر است. فرانسه نیز مانند آلمانِ همسایه، نتوانسته است خود را در پیشگامی فناوریهایی مانند هوش مصنوعی تثبیت کند. برجستهترین شرکت هوش مصنوعی آن، یعنی میسترال (Mistral)، برای همگام ماندن با رقبای آمریکایی و چینی دستوپا میزند. مدل پیشرو این شرکت در میان ۲۱۶ مدل ارزیابیشده توسط مؤسسه مستقل سنجش هوش مصنوعی (Artificial Analysis)، تنها در رتبه ۶۶ قرار دارد.
استثنای فرانسوی
معکوس کردن روند افول فرانسه نیازمند دقیقاً همان دارویی است که به نظر میرسد خیابانهای فرانسه تمایلی به بلعیدن آن ندارند: اصلاحات اساسی در مالیات و بازار کار برای جذب سرمایهگذاری، همراه با کاهش هزینههای عمومی تا به دولت فضای مالی لازم برای سرمایهگذاری در نوآوری داده شود.
کل هزینههای دولت فرانسه در سال گذشته بالغ بر ۵۷ درصد از تولید ناخالص داخلی بود که یکی از بالاترین نسبتها در جهان است. در مقایسه، هزینههای دولت در ایالات متحده که شدیداً مقروض است، حدود ۳۸ درصد از تولید ناخالص داخلی را تشکیل میدهد. در چنین بستری، معترضان از پاریس میخواهند که حتی بیشتر هزینه کند؛ وگرنه عواقبش را ببیند. متأسفانه برای آنها، فرانسه توان مالی چنین کاری را ندارد.
پیشنهاد اخیر ژان لوک ملانشون، چهره تندرو چپ، مبنی بر اینکه ۶۰۰ میلیارد یورو از بدهی فرانسه نزد بانک مرکزی اروپا «بلوکه» (au frigo) و در واقع لغو شود، چیزی بیش از یک رویاپردازی نیست. فرانسه نیز مانند هر بدهکار دیگری، در نهایت مجبور به پرداخت صورتحساب خواهد بود. و این پایان خوشی نخواهد داشت.
اگر هیچ چیز دیگری هم نباشد، این تحولات نشان میدهد که واقعیتِ بحران فرانسه در حال آشکار شدن است. پرسش این است که فرانسویها تا چه زمانی به مقاومت در برابر تغییرات لازم برای حل آن ادامه خواهند داد. در کوتاهمدت، فرانسه با احتمال تلاطمهای سیاسی بیشتری روبروست؛ بهویژه اگر مارین لوپن یا متحدان سیاسیاش به قدرت برسند.
با این حال، حتی دولتی به رهبری راستگرایان ملیگرا نیز با همین محاسبات بیرحمانه مالی مواجه خواهد شد. این دولت در مواجهه با بار بدهی فرانسه، فضای مانور کمی برای پرهیز از انضباط مالی یا سایر تعدیلهای دردناک خواهد داشت. عدم رسیدگی به کسر بودجه میتواند اوضاع را بدتر کند؛ همانطور که یونان پس از انتخاب حزب چپگرای افراطی سیریزا در سال ۲۰۱۵ دریافت.
بیش از حد بزرگ برای سقوط؟
یکی از معیارهای اصلی اعتماد سرمایهگذاران، تفاوت (Spread) میان بازده اوراق قرضه دولتی یک کشور و اوراق قرضه آلمان (Bunds) است که شاخص بدهی حاکمیتی در حوزه یورو محسوب میشود. امروز، تفاوت ۱۰ ساله یونان نسبت به اوراق آلمان حدود ۹۰ نقطه پایه (basis points) است. این رقم برای فرانسه حدود ۱۴۰ نقطه پایه است.
به عبارت دیگر، سرمایهگذاران اکنون برای قرض دادن به فرانسه سود بهمراتب بالاتری نسبت به یونان طلب میکنند. این مسئله یک دهه پیش تقریباً غیرقابل تصور به نظر میرسید. تجربه یونان یادآوری میکند که بهبود، هرچند دردناک، امکانپذیر است. این کشور پس از سالها ریاضت اقتصادی، تجدید ساختار و اصلاحات، بخش زیادی از اعتماد بازاری را که در جریان بحران یورو از دست داده بود، بازیافته است.
البته فرانسه موضوعی کاملاً متفاوت است. اقتصاد آن بسیار بزرگتر از یونان است و اهمیت آن برای اتحادیه اروپا بهمراتب بیشتر. اگر لوپن—با فرض اینکه در نهایت برنده ریاستجمهوری شود—به بحران مالی فرانسه با خارج کردن کشور از یورو یا اتحادیه اروپا پاسخ دهد، پیامدهای آن برای مابقی قاره میتواند فاجعهبار باشد. و این تازه چشمانداز خوشبینانه است. آخرین انقلاب فرانسه منجر به هرجومرج، ویرانی اقتصادی و ترور سیاسی شد—و شاید مشهورتر از همه، گیوتین.
۲۱۶۲۱۶
منبع